Lecciones de la última gran OPA bancaria fallida en España: "Sabadell no es dueño de su destino y BBVA necesita más diversidad geográfica"
Publicado por El Mundo y recopilado por Sindicato Alta - 12/10/2026 Última hora
Muchas personas en el sector financiero recuerdan la tarde del 16 de octubre de 2025. Fue, dicen, una tarde frenética y sorpresiva. La última gran OPA entre bancos españoles llegaba a su resolución final después de año y medio de batalla desaforada. Los accionistas de Banco Sabadell rechazaron la oferta que BBVA había presentado para quedarse con el banco. Josep Oliu ganó la partida a Carlos Torres. Al día siguiente, en las oficinas catalanas hicieron fiesta y en BBVA dieron por cerrado ese capítulo. Para entonces, muchas cosas se habían removido ya con la operación: hubo cambios de sedes y de directivos, hubo intervención política en el mercado, pero sobre todo hubo una toma de conciencia por parte de ambas entidades de que tenían que empezar a moverse para hacer frente al nuevo tablero bancario europeo si no quieren quedarse fuera de él.
Doce meses después del intento hostil de BBVA por hacerse con Sabadell, algunas cosas se ven hoy con más claridad: entre otras, que el desenlace no hubiera sido el mismo sin la intervención del Gobierno, que empleó todas las armas a su disposición (y las que no tenía las inventó) para condicionar a los accionistas. Además, la operación puso a prueba el papel de la Comisión Nacional de los Mercados y la Competencia (CNMC), que vio cuestionada su autoridad cuando Moncloa revisó y endureció las condiciones que había establecido sobre la fusión, y se puso a prueba también a la CNMV (Comisión Nacional del Mercado de Valores), que tuvo que enfrentarse a las dudas sobre la Ley de OPAs, hasta tal punto que el supervisor de los mercados se ha ofrecido a asesorar al Ministerio de Economía en una posible reforma del texto. "La norma lleva en vigor 20 años y tiene lagunas y contradicciones. Siempre han existido, pero la OPA de BBVA por Sabadell las hizo patentes como ninguna otra operación antes. Por ejemplo, se puso en evidencia las debilidades del deber de pasividad o la fijación de un precio equitativo en caso de una segunda OPA. Fue un caso especial", reconocen en el entorno del organismo.
Nunca antes una OPA hostil de estas características había salido adelante en el sector bancario nacional y esta tampoco fue la primera. BBVA solo convenció al 25,33% de los accionistas (25,47% de los derechos de voto), frente al mínimo del 30% que había establecido para continuar adelante con la operación. Durante 18 meses, los directivos de ambas entidades tiraron de toda su artillería para defender sus posiciones. BBVA quería integrar Banco Sabadell para ampliar su presencia en España y compensar el elevado peso que tienen en su negocio las unidades de México y Turquía, regiones donde la inestabilidad continua supone una amenaza constante para sus previsiones. Sabadell, por su parte, quería continuar en solitario y apeló, sobre todo, a su lado emocional. La entidad vallesana se precia de tener un amplio porcentaje de accionistas minoritarios con una fuerte vinculación personal al banco y a la postre eso resultó clave en el rechazo. La otra clave tiene que ver con una cuestión económica que todas las fuentes consultadas coinciden en señalar: Torres fue, fundamentalmente, rácano. Se quedó corto en su oferta y "tuvo poca cintura" para modularla hasta un nivel que resultase suficientemente atractiva para los inversores.
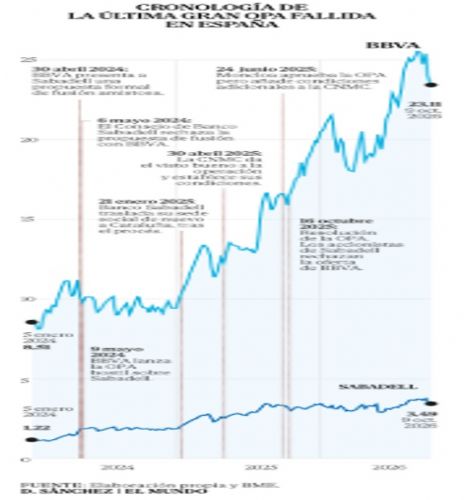
El día del lanzamiento de la OPA, el 9 de mayo de 2024, BBVA ofreció el canje de una acción de BBVA por 4,83 acciones de Sabadell, lo que suponía una prima del 30% sobre los precios de cierre de las dos entidades del 29 de abril de 2024 y del 50% sobre la media ponderada de los tres meses anteriores. Torres llegó a mejorar la oferta en un 10% en la recta final del proceso, pero no bastó. Los accionistas seguían a diario la evolución de los títulos y a su juicio esa propuesta no era suficiente. El mercado estaba dividido: una parte de los analistas consideraba que el recorrido al alza de las acciones de Sabadell durante el tiempo que se extendió la oferta se apoyaba en la posibilidad de una fusión con BBVA mientras otra parte de los analistas lo atribuía a los fundamentales del banco vallesano y confiaba en su potencial en solitario.
Ahora los títulos de Banco Sabadell se cambian a 3,54 euros en el Ibex 35, lo cual supone una revalorización del 8,8% en el último año y casi duplicar el valor que tenía el banco el 30 de abril de 2024, día en el que se conoció el interés inicialmente amistoso de Torres por quedarse con él. Por su parte, la fotografía bursátil de BBVA recoge una subida del 48,5% desde el fracaso de la OPA, tras cerrar la sesión del pasado viernes a 23,35 euros.
Para Manuel Pinto, director de Análisis de la plataforma de inversión XTB, BBVA llega a este primer aniversario con una revalorización más fuerte porque "en sus fundamentales muestra mayor crecimiento, mayor rentabilidad y mayor eficiencia". En la firma eran partidarios de que la OPA saliera adelante "porque la fortaleza de BBVA y su comportamiento eran más sólidos y mejores que los de Sabadell"; de hecho, defienden que, al analizar a la entidad catalana, "no estamos viendo de momento que pueda crecer en solitario más y mejor que si se hubiera integrado en BBVA".
En el día después de la OPA, una de las dudas sobre el futuro del grupo vallesano era si había puesto tanto en su defensa que se había quedado sin armas para continuar en su carrera de fondo. Entre otras cosas, vendió su filial británica TSB a Banco Santander y dio un buen mordisco a su caja para remunerar al accionista. Fuentes cercanas a la entidad defienden que la realidad les ha dado la razón y que "las cosas terribles" que decían que podían pasar si no se integraban en BBVA no han pasado. "Se dijo que los accionistas se irían después del dividendo extraordinario de TSB y eso tampoco ha ocurrido, sino todo lo contrario", exponen.
En el mercado, los expertos coinciden en que Sabadell se dejó pelos en la gatera, pero aun así no ha resultado penalizado porque la operación se desarrolló en un momento excepcional para el sector bancario. "El ciclo acompaña a las entidades. Nunca antes se habían dado unas circunstancias tan buenas para que los bancos ganasen dinero y si había que arriesgar en la defensa, en ese momento podían hacerlo", explica José Ramón Iturriaga, socio de Abante Asesores y gestor de fondos de la firma.
En la misma línea se pronuncia Pinto. "Hasta ahora los números le han salido porque su negocio está fundamentalmente en España y la economía española está fuerte, pero tenemos por delante un nuevo ciclo de subidas de tipos y no estamos en 2022. Los motivos de estas subidas no son los mismos y la inflación está impactando de lleno en la capacidad económica de las familias, a lo que hay que sumar el riesgo de contagio de la situación en la deuda francesa. Todas estas circunstancias pueden penalizar a la economía española y eso tiene más impacto en entidades con mayor dependencia de una única geografía, como es el caso de Sabadell", añade.
La cuestión es si todo lo que arriesgó el banco presidido por Josep Oliu fue suficiente para asegurarse un camino en solitario en un momento en el que Bruselas y Fráncfort presionan para impulsar fusiones y adquisiciones que alumbren grandes entidades regionales capaces de competir contra gigantes americanos y asiáticos. Iturriaga considera que "un año después de la OPA, Sabadell no es dueño de su destino". Y como prueba de ello, señala al acuerdo "amistoso" que cerró la semana pasada con el banco francés BPCE por el que este último se hace con el 7% del capital catalán, ampliable hasta un máximo del 9,9%, en una maniobra que le permite blindar su capital, recuperar un núcleo duro de accionistas y, sobre todo, armar un escudo antiopas de cara a frenar a otros potenciales compradores. "Los movimientos con el banco francés y el posible interés por Unicaja que siempre está en el aire demuestran que Sabadell es consciente de que, con su actual tamaño, no puede continuar una andadura en solitario y busca un eventual socio para tener más autonomía", apunta el socio de Abante.
En cuanto a BBVA, considera que "sigue teniendo hoy el mismo problema de falta de diversificación geográfica que lo llevó a tratar de hacerse con Banco Sabadell". En su opinión, frente al elevado peso que México y Turquía tienen en su negocio, el banco de origen vasco necesita ganar posiciones en mercados desarrollados y lo lógico sería hacerlo en España. "El intento por hacerse con Sabadell es un capítulo cerrado, pero un capítulo, a fin de cuentas. La serie no ha terminado y lo lógico sería que buscase otras opciones dentro del país para ampliar su perímetro". Esas opciones vuelven a poner el foco en Unicaja y Abanca.
Manuel Pinto aleja por ahora la posibilidad de un nuevo intento de operación corporativa por parte de BBVA porque ha usado gran parte de su caja en remunerar al accionista. En este sentido, el plan estratégico de BBVA contempla 36.000 millones de euros para distribuir hasta 2028; desde el final de la OPA se han ejecutado cerca de 14.200 millones, incluidas las recompras de acciones y la entrega de dividendos que, en el caso de 2025, fue récord (0,92 euros por acción), hasta 5.200 millones, y en el caso de 2026, contempla el pago el próximo día 15 de octubre de 0,37 euros por acción a cuenta, aproximadamente un total de 2.000 millones.
Un nuevo intento de compra de cualquier otra entidad volvería a situar todos los focos sobre Carlos Torres después de dos intentos fallidos con Sabadell. "Se especuló mucho con que su figura pudiera quedar debilitada a nivel interno, pero lo que hemos visto después de la OPA y con los cambios organizativos recientes es que no hay sospechas de que su cargo esté en cuestión. Los buenos resultados del negocio y la remuneración al accionista disipan las dudas y diluyen las presiones internas. Los accionistas premian los buenos datos del banco", dice Manuel Pinto, de XTB.
Donde sí hubo cambios fue en Banco Sabadell: devolvió su sede de Alicante a Barcelona, de donde había huido por el procés, y certificó la salida de César González-Bueno como consejero delegado tras el final de la OPA, dejando el cargo en manos de Marc Armengol. En una reciente intervención en un foro financiero, Armengol aseguró que su misión es "acometer una transformación en profundidad del modelo operativo" del banco. En el mismo foro, Peio Belausteguigoitia, responsable de BBVA España, dijo, tajante, que la operación era una "etapa cerrada" para su banco. Hasta el siguiente capítulo.

