El BCE abre la puerta a otra subida de tipos en diciembre: qué puede pasar con las hipotecas en España
Publicado por Iberoeconomía y recopilado por Sindicato Alta - 02/11/2026 Última hora
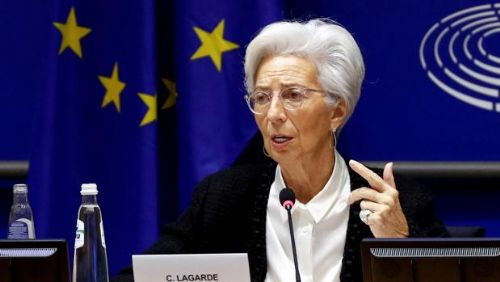
El Banco Central Europeo (BCE) ha optado por mantener sin cambios los tipos de interés en su reunión del 29 de octubre, pero el mensaje de su presidenta, Christine Lagarde, ha dejado abierta la posibilidad de un nuevo endurecimiento de la política monetaria antes de finalizar el año. La próxima cita, prevista para el 17 de diciembre, será especialmente relevante para los hogares y las empresas que dependen de financiación bancaria.
Lagarde defendió la decisión de esperar a disponer de más información económica antes de modificar los tipos. Sin embargo, también advirtió de que, si no se produce un acontecimiento que cambie sustancialmente el escenario, la dirección que debe seguir la política monetaria parece clara. Sus palabras han alimentado las expectativas de quienes consideran que el BCE podría volver a subir el precio del dinero en diciembre.
La institución mantiene actualmente la facilidad de depósito en el 2,5%, después de haber elevado los tipos en septiembre. Los otros dos tipos oficiales se sitúan en el 2,65% para las operaciones principales de financiación y en el 2,9% para la facilidad marginal de crédito.
La energía vuelve a condicionar las decisiones del BCE
El principal factor de preocupación para el Consejo de Gobierno es la evolución de los precios energéticos. El encarecimiento del petróleo, el gas y los carburantes puede trasladarse al coste del transporte, la producción industrial y los bienes de consumo, dificultando la moderación de la inflación.
El BCE también observa el aumento de los rendimientos de la deuda pública a largo plazo. Cuando los bonos soberanos ofrecen mayores rentabilidades, el coste de financiación de los Estados, las empresas y los hogares puede verse afectado. La evolución de los mercados internacionales y las diferencias entre las economías europeas añaden incertidumbre a las decisiones de política monetaria.
La reunión de diciembre permitirá al banco central evaluar nuevos indicadores y las proyecciones macroeconómicas elaboradas por sus expertos. Por eso, aunque el discurso de Lagarde apunta a una posible subida, no existe todavía una decisión definitiva sobre el movimiento de los tipos.
El Euríbor ya presiona a las hipotecas variables
La incertidumbre llega en un momento delicado para los titulares de préstamos hipotecarios en España. El Euríbor a doce meses, principal referencia utilizada en las hipotecas variables, cerró septiembre de 2026 en el 3,247%, frente al 2,954% registrado en agosto. Se trata de un incremento de casi tres décimas en un solo mes y de 1,075 puntos respecto al mismo periodo del año anterior, según los datos publicados por el Banco de España.
La evolución de este indicador es importante porque las cuotas de las hipotecas variables suelen revisarse cada seis o doce meses, dependiendo de las condiciones del contrato. Si en el momento de la revisión el índice de referencia es superior al utilizado en el cálculo anterior, la cuota puede aumentar.
No obstante, una subida de los tipos oficiales del BCE no se traduce automáticamente ni en el mismo porcentaje ni en el mismo momento en una modificación de todas las hipotecas. El Euríbor responde también a las expectativas del mercado sobre los tipos futuros y a las condiciones de financiación entre entidades bancarias.
Por tanto, quienes tengan una hipoteca variable deben prestar atención tanto a las decisiones del BCE como a la evolución mensual del Euríbor y a la fecha concreta de revisión de su préstamo.
Qué deben vigilar los hogares antes de diciembre
La próxima reunión del BCE será una referencia para quienes estén pensando en contratar una hipoteca, renegociar sus condiciones o revisar su presupuesto familiar. En un escenario de tipos más altos, la financiación puede encarecerse y reducir la capacidad de endeudamiento de los hogares.
Quienes ya tengan una hipoteca variable pueden consultar el diferencial aplicado por su banco, el índice utilizado en la última revisión y la fecha en la que corresponde actualizar la cuota. También es conveniente comprobar cuánto margen tiene el presupuesto familiar para absorber un posible incremento de los pagos mensuales.
Para quienes estén buscando financiación, comparar ofertas a tipo fijo y variable puede ayudar a entender los riesgos de cada alternativa. La elección dependerá de las condiciones ofrecidas por las entidades, el plazo del préstamo y la capacidad económica de cada hogar.
El BCE mantiene su calendario de reuniones
Lagarde también descartó que el Banco Central Europeo tenga previsto reducir el número de reuniones dedicadas a la política monetaria. La posibilidad de revisar con menor frecuencia los tipos había sido planteada por algunos miembros del Consejo, tomando como referencia los cambios anunciados por la Reserva Federal estadounidense para los próximos años.
La presidenta defendió que el BCE necesita mantener su calendario actual para analizar la evolución económica y responder a los cambios en las condiciones financieras. La próxima reunión del 17 de diciembre será, por tanto, una cita clave para conocer si la institución considera necesario volver a elevar los tipos de interés.
Hasta entonces, el precio de la energía, la evolución de la inflación y las condiciones de financiación serán algunos de los indicadores que determinarán el rumbo de la política monetaria europea.

